目錄
Fed 重燃升息預期
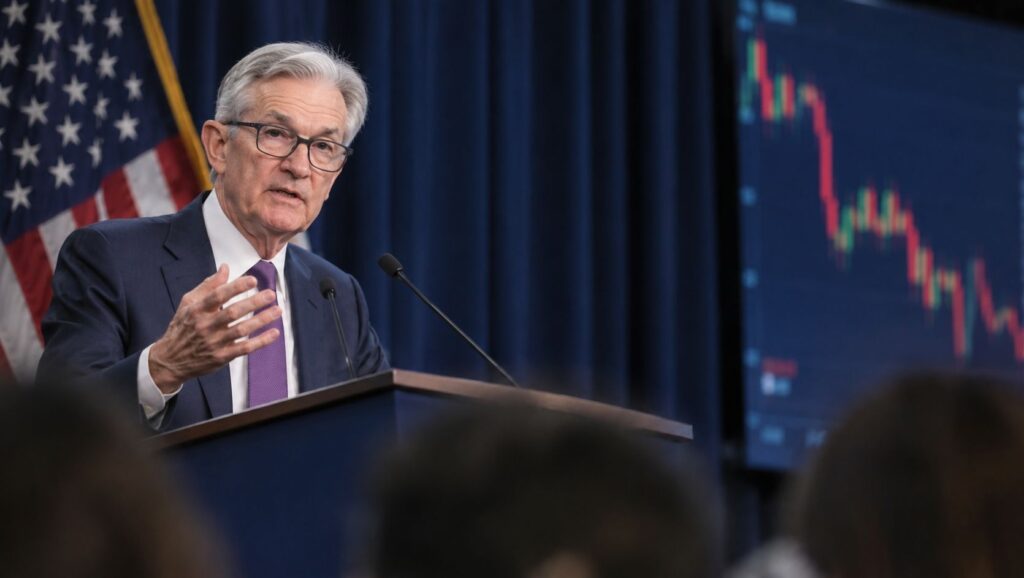
過去兩年市場沉浸在通膨降溫與貨幣寬鬆的樂觀預期中,然而隨著股市上漲、消費力強勁所衍伸出的通膨問題,似乎軟著陸已不再是聯準會 Fed 的目標。
影響最大的無非是當今最火紅的 AI 產業,當無風險利率再度上升,恐怕科技巨頭們需要支付更高的成本來訓練、開發 AI。
通膨與地緣風險激增
近期公布的消費者物價指數連續數個月高於政策目標,尤其是居住成本與核心服務等支出無法有效降低,外加目前中東戰爭的影響,讓 FED 在九月升息的機率已超過九成。
原因在於聯準會若不即時採取強硬手段控制通膨的話,恐怕將重演過往人們所懼怕的停滯性通膨。
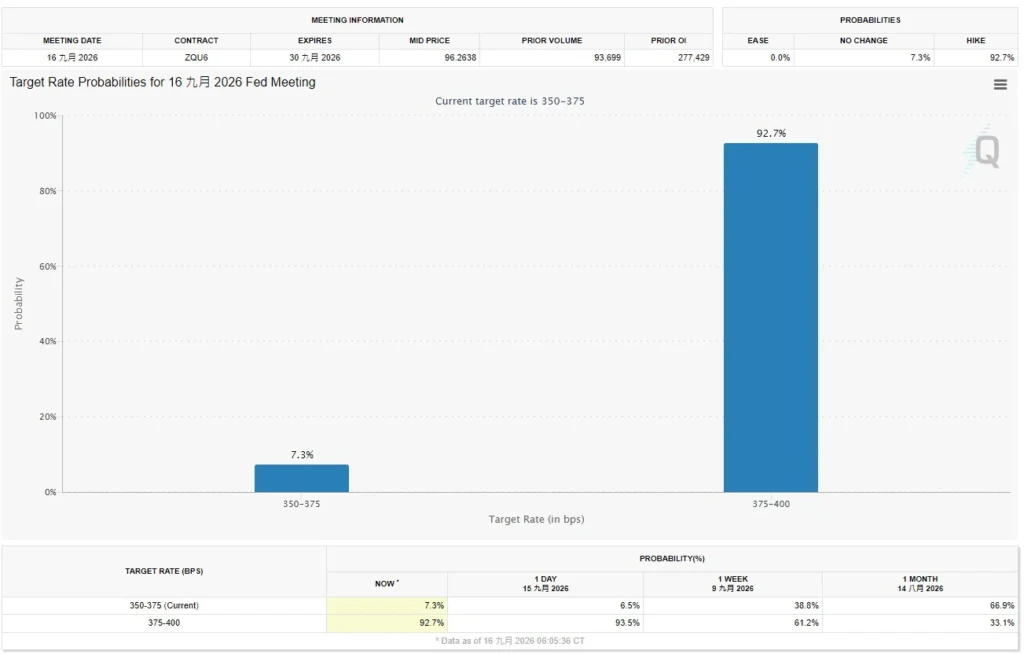
圖片來源:CME Group
就業市場推高升息預期
非農就業報告與職缺數據持續維持歷史高位,再加上薪資增長動能未見顯著放緩,導致終端的實質消費支出不斷上升,這也替通膨埋下禍害的種子。
Fed 決策官員認為,若不進一步調升基準利率來壓抑過熱的勞動需求並提高借貸門檻,企業將持續把高漲的薪資成本轉嫁給消費者,形成難以根除的工資物價螺旋。
利率期貨市場面臨修正
聯準會公開市場委員會(FOMC)多位官員在近期談話中皆釋出偏鷹的政策話語,暗示目前的實質利率可能尚未達到足以徹底壓抑物價的限制性水準。
而市場上正押注利率變動的投資者,更是第一時間嗅到升息的可能後,快速將籌碼轉移至升息一至兩碼的結果,而美元指數 DXY 也因升息預期而逐漸走高。
升息如何衝擊 AI 產業?
生成式 AI 的商業化發展建立在龐大的前期資本投入與對遠期收益的樂觀預期上,而隨之而來的升息,很有可能導致企業成本大增,影響 AI 在近幾年的發展。
壓縮遠期現金流估值
許多公司之所以投入 AI,是因為對其遠期盈利極度看好,這意味著其整體企業價值高度依賴現金流折現模型中所預估的遙遠未來收入。
當 FED 重啟升息及推升長天期美債殖利率時,計算模型中的無風險利率與加權平均成本將急速上揚,導致企業原本預估的亮眼營收,轉變為高折現的未知收入。
資本支出、融資成本激增
AI 基礎設施的建置高度依賴早期資本支出如:建置 GPU、伺服器等,而這些採購作業在 FED 未升息前,可能還可以靠著極低利率的長期企業債來籌措資金。
但在未來利率可能再次攀升的當下,債務融資的利息支出暴增,促使董事會嚴格審查公司的回本週期,甚至需要被迫放棄部分較邊緣的 AI 資源以祈求喘息空間。
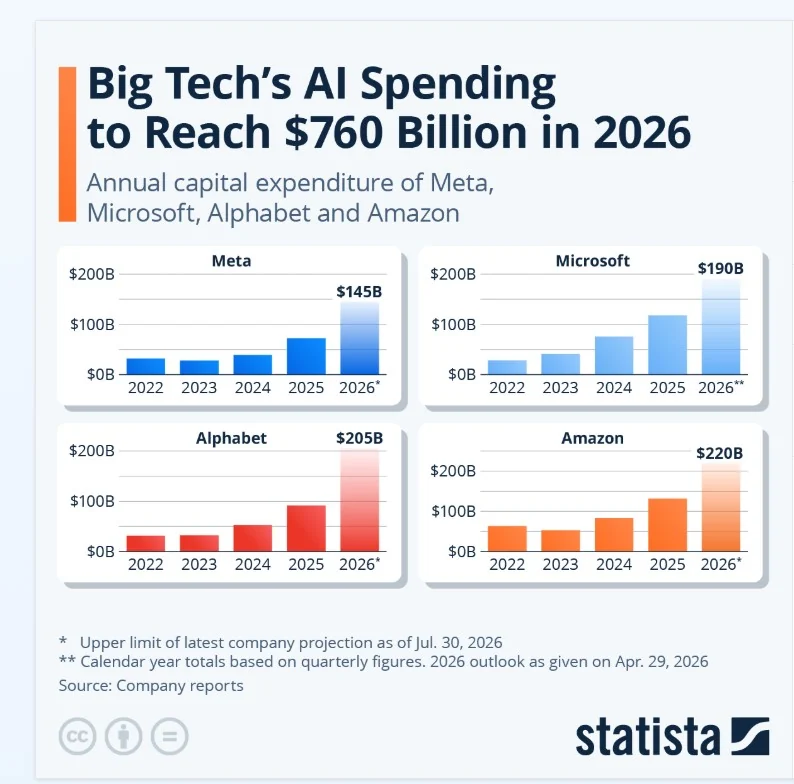
圖片來源:statista
加速新型企業洗牌
升息受很大影響的不只頭部 AI 企業,對於非上市公司與 AI 新創而言更是嚴峻的考驗,因為高利率環境促使創投基金的資金募集難度大增,間接導致這些公司更難獲得金援。
當 Fed 大概率升息的消息出現後,一級市場甚至出現跌價融資的慘狀,一旦這些公司缺乏自身造血能力又無法獲得援助,那最後面臨的結果僅有失敗一種可能。
高利率常態下的防守配置
Fed 一旦選擇升息,依過往的歷史來看,往往接下來只有兩種路徑:一是持續升息、二是停止升息,但也不降息。
因此在基準利率維持高檔的環境下,投資策略恐怕要從追求資本利得轉向強化現金流防護,以免在股市大幅回檔時遭受重創。
縮短債券存續期間鎖定利息
面對升息週期延長甚至利率上修的不確定,長天期的期限過長,易受殖利率攀升影響而大幅跌價。
因此若投資者日常有在接觸債券,建議可以尋求短天期的債券下手,短期以穩定配息為主要訴求,以免 Fed 宣布升息的那一刻手中的債券價格大幅回落。
納入大宗商品與實質資產
高利率是由供應鏈斷裂、地緣政治衝突或大宗商品價格飆升引發的成本推動型通膨所致時,傳統被視為降低資產波動度的股六債四配置或許會因股債同時下跌而導致失靈。
為了避免陷入股債齊跌的停滯性通膨陷阱,投資組合應考量加入黃金、商品現貨等標的,這樣的資產配置有可能會因黃金、石油的獨特屬性而受惠。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
學習討論群組
親愛的讀者,你可能在思考:「這些深入的分析方法和珍貴的資料分享,我要到哪裡去學習和看到?」 不必再四處尋找!除了 DA Labs 網站優質的內容外,我們建立了完整的社群生態系統,邀請想學習金融科技、區塊鏈/加密貨幣的朋友一同加入:
- LINE 官方帳號 https://urli.ai/line/q-2Q3R?muid=bot-jpq9c#
- DA 各公開頻道 https://t.me/addlist/3qrlxEnu7slkYWY9
在 DA 交易者聯盟的各個社群平台中,有來自不同領域的專業講師和交易者,每日不停歇地討論市場資訊。動動你的手指,跟著我們踏上精彩的投資學習之旅吧!
DA Labs —— Bridge the Fintech Gaps